يقف اسم باي موب في قلب التحول الذي تشهده المدفوعات الإلكترونية في مصر، لكنه يرتبط في الأساس بمشكلة تواجه آلاف التجار: كيف يحصل صاحب المشروع على قيمة مبيعاته بسهولة وأمان، سواء كان يبيع من متجر فعلي أو عبر الإنترنت أو من خلال وسائل التواصل الاجتماعي؟ تقدم الشركة حلولًا تقنية لمعالجة هذه الحاجة، لذلك لا يصح اختزال نشاطها في جهاز دفع بالبطاقة أو صفحة على الإنترنت. فالمهم في خدمات المدفوعات هو الرحلة الكاملة من لحظة إتمام العميل للعملية إلى تسجيلها وتسويتها ومراجعتها في حسابات التاجر.
وتزداد أهمية دراسة شركة باي موب مع نمو التجارة الإلكترونية وانتشار المشروعات الصغيرة التي لا تمتلك فرقًا تقنية متخصصة. فعندما تصبح تكلفة إنشاء متجر رقمي أقل، يتحول قبول المدفوعات إلى عنصر مؤثر في القدرة على التوسع وتحسين الثقة لدى العملاء. وعلى الرغم من سهولة الواجهة، تقف خلف عملية الدفع أنظمة للتحقق والأمان وربط الجهات المالية، وهو ما يجعل اختيار مقدم الخدمة قرارًا تجاريًا وتشغيليًا يجب دراسته بعناية.
من هي شركة باي موب؟
تأسست Paymob في عام 2015، وتعرض الشركة نفسها كمزود لحلول الدفع للشركات والتجار، بهدف تسهيل تحصيل المدفوعات داخل نقاط البيع وعبر القنوات الإلكترونية. ويمتد دورها إلى تمكين المشروعات من استخدام وسائل دفع متعددة دون الاضطرار إلى تطوير كل اتصال تقني أو مالي من البداية. ويستفيد منها متجر الملابس الصغير ومقدم الخدمة عبر الإنترنت، كما يمكن أن تكون جزءًا من بنية قبول المدفوعات لدى مؤسسات أكبر. ولذلك يختلف نشاط باي موب عن نشاط شركات التمويل التي تقرض المستهلك مباشرة لشراء سلعة.
بوابة الدفع الإلكتروني ومتى يحتاجها التاجر؟
تعمل بوابة الدفع كحلقة تقنية بين صفحة الشراء والجهات التي تعالج عملية السداد، بحيث يتمكن العميل من استخدام وسيلة دفع مقبولة وتصل نتيجة العملية إلى نظام المتجر. وبالنسبة للتاجر، تعني هذه المنظومة تقليل الحاجة إلى التحصيل اليدوي وتسهيل مراجعة الطلبات التي دُفعت بالفعل. ومع ذلك، لا تضمن إضافة بوابة إلكترونية ارتفاع المبيعات تلقائيًا؛ فالنجاح يتأثر أيضًا بسرعة الموقع ووضوح سياسة الإرجاع وجودة المنتج. ومن المفيد اختبار رحلة الشراء كاملة، بما في ذلك فشل الدفع وإعادة المحاولة وإلغاء الطلب.
أجهزة نقاط البيع ودورها في المتاجر التقليدية
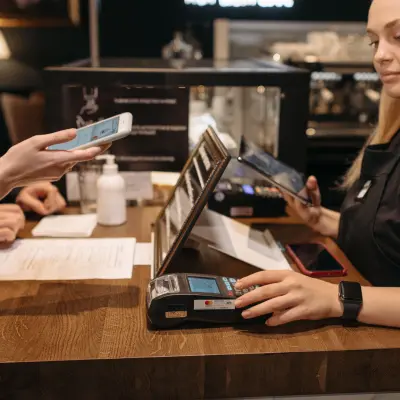
تقدم باي موب حلول نقاط البيع POS التي تقبل وسائل دفع متعددة في المتاجر والمنشآت الخدمية. وتُعد هذه الأجهزة مناسبة للأنشطة التي تستقبل عملاء بصورة مباشرة، مثل الصيدليات والمطاعم والمحلات التجارية، إذ تسمح بتسجيل عملية الدفع وإصدار إثباتها وفق إمكانات الجهاز والخدمة. وتعرض الشركة خصائص تشمل المتابعة من لوحة تحكم والتعامل مع البطاقات وبعض المحافظ وطرق السداد الأخرى بحسب التعاقد. وينبغي للتاجر مقارنة تكلفة الجهاز والعمولة ومدة التسوية وسهولة الدعم الفني، لا الاكتفاء بحجم الشاشة أو التصميم الخارجي للجهاز.
روابط الدفع كحل للتجارة عبر وسائل التواصل
من الخدمات التي تستهدف شريحة واسعة من المشروعات روابط الدفع، حيث يستطيع التاجر إرسال رابط للعميل عبر رسالة أو قناة تواصل لتحصيل قيمة الطلب دون امتلاك متجر إلكتروني متكامل. وتفيد هذه الطريقة الأنشطة التي تعتمد على الطلبات المباشرة والحجوزات والخدمات المتفرقة، كما تسهل توثيق المبالغ المستحقة. لكن الرابط لا يعفي التاجر من إرسال تفاصيل واضحة للمنتج والسعر وسياسة الإلغاء، ولا يعفي المشتري من التأكد من الجهة المستفيدة. وأفضل استخدام لهذه الخدمة هو ربطها بفواتير وسجلات طلبات يمكن الرجوع إليها لاحقًا.
الاشتراكات والمدفوعات المتكررة
تحتاج بعض الأعمال إلى تحصيل مبلغ دوري بدل استلام قيمة بيع لمرة واحدة، مثل المنصات التعليمية والنوادي والخدمات المهنية. وتعرض باي موب أدوات مرتبطة بالاشتراكات والمدفوعات المتكررة، ما يساعد صاحب المشروع على تنظيم مواعيد التحصيل وتقليل العمل اليدوي. وعلى الرغم من ذلك، تبقى إدارة العلاقة مع العميل مسؤولية التاجر: يجب شرح فترة الاشتراك وطريقة التجديد وحق الإلغاء وطبيعة الاسترداد. وتظهر أهمية هذه التفاصيل عندما تتغير باقة الخدمة أو تنتهي صلاحية وسيلة الدفع أو يرغب العميل في إيقاف الاشتراك قبل الموعد التالي.
ماذا يستفيد المشروع الصغير من دمج المدفوعات؟
أول فائدة ملموسة هي زيادة الخيارات المتاحة أمام العميل بدل إلزامه بالنقد، وثانيها تحسين القدرة على تتبع المبيعات اليومية. وقد تساعد لوحات التقارير في مقارنة المعاملات الناجحة بالمعاملات المرفوضة والتعرف على ساعات النشاط المرتفع، لكن البيانات لا تصبح مفيدة إلا إذا أُدمجت في قرارات المخزون والتسويق والتسعير. فالتاجر الذي يبيع عبر عدة قنوات يحتاج إلى توحيد أرقام المبيعات والمبالغ المعلقة والمردودات، حتى لا يخلط بين الإيراد المسجل والنقد الذي دخل حسابه فعليًا.
الأمان وحماية بيانات العملاء
تؤكد باي موب تقديم حلول تراعي معايير أمن المدفوعات، لكن حماية المعاملة مسؤولية مشتركة بين مقدم الخدمة والتاجر والعميل. فمن المهم تأمين لوحة تحكم المتجر وتخصيص صلاحيات الموظفين وتفعيل وسائل التحقق المتاحة، إضافة إلى تحديث البرمجيات وعدم الاحتفاظ ببيانات حساسة دون مبرر. وعلى العميل مراجعة عنوان صفحة الدفع وعدم مشاركة رموز التحقق. أما التاجر، فعليه فهم إجراءات الاعتراض على العمليات ومواعيد التسوية والتعامل مع الاحتيال المحتمل، لأن خسارة الثقة في الدفع قد تكون أشد أثرًا من تكلفة المعاملة نفسها.
رسوم باي موب وكيف تقارنها الشركات؟
تختلف تكلفة قبول الدفع بحسب نوع المنتج وحجم النشاط والخطة التعاقدية والتحديثات التي تجريها الشركة. وقد تعرض الشركة أسعارًا استرشادية على موقعها، لكن على كل تاجر طلب عرض متوافق مع نشاطه الحالي، والتحقق من وجود رسوم تأسيس أو أجهزة أو تحويل أو خدمات إضافية. ويجب احتساب التكلفة كنسبة من قيمة المبيعات، مع النظر إلى متوسط قيمة الطلب ومعدلات الإرجاع. فالخدمة الأقل عمولة على الورق ليست بالضرورة الأفضل إذا كانت معدلات تعطلها أعلى أو تؤخر تسوية الأموال دون وضوح كافٍ.
كيف يختار التاجر نظام دفع مناسبًا؟
ينبغي تحديد القنوات المستخدمة أولًا: هل النشاط متجر فعلي، أم موقع إلكتروني، أم صفحة اجتماعية، أم يجمع بينها؟ ثم تُدرس وسائل الدفع التي يفضلها العملاء وطريقة الربط التقنية وخيارات الفوترة والاسترجاع. ويحتاج النشاط الكبير إلى تقارير وصلاحيات متعددة، بينما قد تكفي الروابط لمشروع في بدايته. ومن المفيد تنفيذ مجموعة معاملات اختبارية والتواصل مع الدعم لفهم أوقات الاستجابة، مع الاحتفاظ بالعقد وسياسات معالجة البيانات وسجلات التحصيل. وكلما كانت رحلة الدفع واضحة، أصبح التوسع أقل عرضة للأخطاء والنزاعات.
ما الذي يحدد مستقبل باي موب في مصر؟
تتحرك فرص الشركة مع نمو التجارة المنظمة والاقتصاد الرقمي واستعداد المستهلكين لاستخدام المدفوعات غير النقدية. لكن المنافسة لا تدور حول إضافة زر «ادفع الآن» فقط، بل حول الاعتمادية والتكامل التقني وجودة خدمة التاجر والقدرة على معالجة عدد كبير من المعاملات بأمان. وتبقى البيئة التنظيمية والتكاليف البنكية وتحولات سلوك المستهلك عوامل أساسية. وتكشف تجربة باي موب أن نجاح شركة المدفوعات لا يقاس بعدد الأجهزة وحده، بل بقدرة أصحاب الأعمال على تحويل المدفوعات إلى عملية واضحة يمكن قياسها ومراجعتها وتحسينها.