يحمي التأمين جزءًا من القدرة المالية للأسر والشركات على مواجهة خسائر قد تكون كبيرة مقارنة بقدرتها على تحملها وحدها، ولهذا تتجاوز أهمية شركات التأمين مجرد إصدار وثيقة أو تحصيل قسط. وتأتي مصر للتأمين ضمن الأسماء التاريخية في السوق المصرية، وترتبط بتقديم تغطيات متعددة للممتلكات والمسؤوليات والمركبات وأخطار الأنشطة الاقتصادية. وتوضح دراسة الشركة كيف تطورت صناعة التأمين الوطنية، ولماذا يجب على العميل قراءة شروط الحماية والاستثناءات وإجراءات المطالبات قبل النظر إلى قيمة القسط فقط. فالعقد الجيد هو الذي يعرف صاحبه ما الذي يغطيه وما الذي لا يغطيه.
تأسست شركة مصر للتأمين في 14 يناير 1934 بمبادرة من رائد الاقتصاد الوطني محمد طلعت حرب، وفق المعلومات الرسمية المنشورة عنها، وهو تاريخ يعكس ارتباط صناعة التأمين بتطوير المؤسسات المالية المصرية. كما تظهر الشركة في سجلات الهيئة العامة للرقابة المالية ضمن أنشطة تأمين الممتلكات والمسؤوليات. ويجب التمييز بينها وبين الكيانات الأخرى التي تحمل أسماء قريبة داخل مجموعة مصر القابضة للتأمين، لأن التأمين على الحياة والأنواع الأخرى قد تُدار عبر شركات أو تراخيص مختلفة. والمرجع الحاسم هنا هو الاسم القانوني المبين في وثيقة التأمين.
لماذا تأسست مصر للتأمين؟
جاء ظهور شركات التأمين الوطنية في سياق الحاجة إلى بناء مؤسسات قادرة على إدارة المخاطر داخل الاقتصاد المصري وتقديم خدمات مالية تراعي احتياجات المشروعات والأفراد. ويساعد انتشار التأمين على تشجيع بعض الأنشطة التجارية والصناعية عبر توزيع أثر الخسائر الكبيرة على نطاق أوسع من المؤمن لهم. لكنه لا يمنع وقوع الحوادث ولا يجعل التعويض تلقائيًا بلا شروط. وتحتاج الصناعة إلى تسعير فني ومخصصات وقدرة على سداد المطالبات والالتزام برقابة مالية، حتى تستطيع الشركة حماية عملائها على المدى الطويل بدل التركيز على نمو الأقساط وحده.
ماذا تعني تغطيات الممتلكات؟
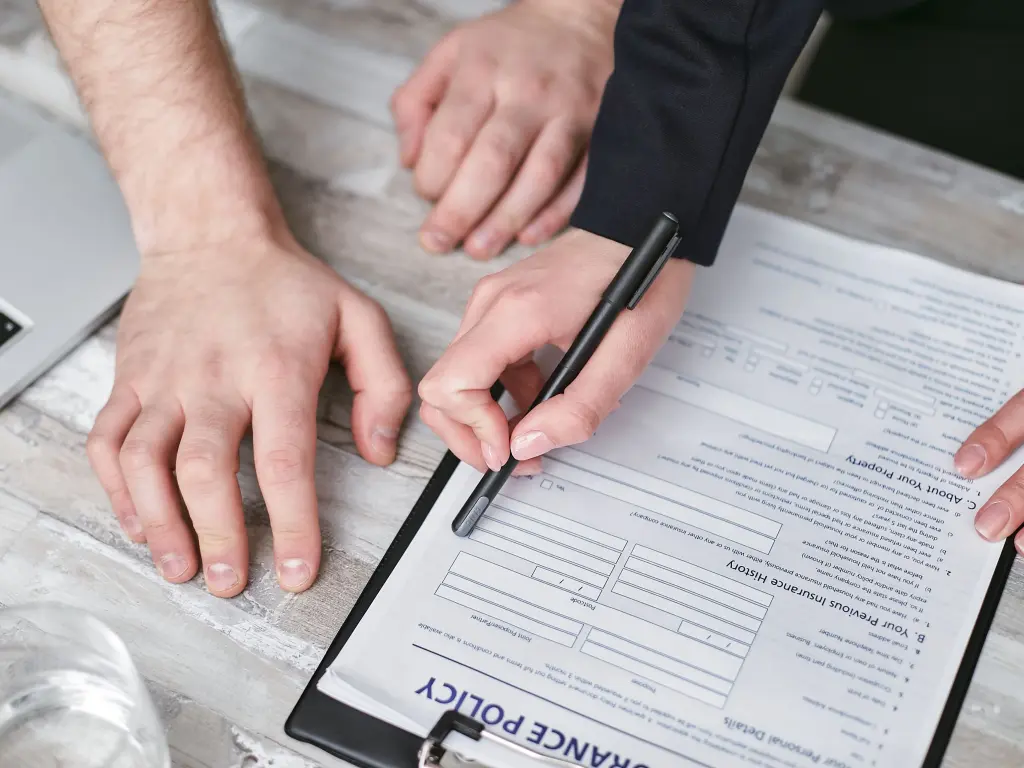
تشمل وثائق الممتلكات، وفق نوعها وشروطها، حماية أصول مثل المباني والمخزون والتجهيزات من أخطار معينة تُحدد في العقد، كالحريق أو السطو أو غيرها. وقد تكون هناك حدود للتعويض أو مبالغ يتحملها العميل أو اشتراطات متعلقة بوسائل الحماية والإبلاغ. لذلك يجب ألا يفترض المؤمن له أن جميع الأضرار مغطاة لمجرد امتلاكه وثيقة شاملة الاسم. ويحتاج إلى مراجعة قائمة الأخطار والاستثناءات وطريقة تقدير قيمة الأصل المؤمن عليه وأثر نقص مبلغ التأمين على التعويض عند وقوع حادث.
التأمين على السيارات
قد تختار الأسرة أو الشركة وثيقة لتغطية أخطار تخص السيارة تختلف عن التأمين الإلزامي أو غيره من أنواع التغطية. ويهم العميل معرفة ما إذا كانت الوثيقة تغطي التصادم والسرقة والحريق والمسؤوليات الإضافية، وما مقدار التحمل وحدود التعويض وإجراءات الإصلاح والمطالبة. كما تختلف تكلفة التأمين وفق قيمة السيارة وطبيعة الاستخدام وسجل المخاطر وشروط التعاقد. وينبغي ألا تقارن عروض مختلفة على أساس القسط السنوي وحده، لأن وثيقة أرخص قد تتضمن حدودًا أو استثناءات تجعل الحماية الفعلية أقل في بعض الحالات.
التأمين الهندسي ودور الشركة في المشروعات
تواجه مشروعات البناء والتركيب مخاطر مرتبطة بالمعدات والمواقع والأحوال الجوية والحوادث والأخطاء أثناء التنفيذ، وقد تتطلب تغطيات هندسية متخصصة وفق طبيعة العمل. ويمكن للتأمين أن يساعد المقاول أو صاحب المشروع على إدارة أثر بعض الخسائر إذا وقع خطر مغطى، لكنه لا يعفي الأطراف من تطبيق قواعد السلامة والجودة. وتحتاج وثائق المشاريع إلى تعريف واضح للفترات المشمولة والأصول والجهات المستفيدة والاستثناءات، خاصة عندما يشترك مقاولون وموردون وجهات متعددة في تنفيذ العمل. وكلما كان نطاق المشروع معقدًا ازدادت أهمية الاستشارة الفنية قبل إصدار الوثيقة.
التأمين البحري والنقل
تنتقل البضائع خلال التجارة عبر مراحل متعددة من التخزين والنقل والتحميل والتفريغ، وقد تتعرض لخسائر تؤثر على المستورد والمصدر والناقل. وتوجد تغطيات تأمينية متخصصة في هذه الأخطار، لكن مسؤولية كل طرف تعتمد على العقد وشروط التجارة والتغطية المشتراة. ولا ينبغي الاعتقاد أن مجرد شحن البضاعة يجعلها مؤمنة تلقائيًا ضد كل ضرر. ويحتاج العميل إلى تحديد نوع الشحنة والقيمة ومسار النقل والتعبئة والمستندات المطلوبة عند المطالبة، لأن ضعف التوثيق قد يصعّب إثبات الحادث وحساب التعويض.
تأمين المسؤوليات والحوادث المتنوعة
قد تتعرض الشركات لمطالبات تنشأ عن أضرار تصيب الغير أو أخطاء مهنية أو حوادث تتعلق بطبيعة عملها، وتوجد منتجات تأمينية تغطي أخطارًا محددة ضمن حدود وشروط واضحة. تختلف هذه المنتجات عن تأمين المبنى أو السيارة لأنها ترتبط بمسؤوليات قانونية محتملة وطبيعة النشاط ومدى وجود استثناءات. ويحتاج صاحب العمل إلى تحديد الأخطار الواقعية التي تواجهه بدل شراء وثيقة عامة لا تتوافق مع نشاطه. كما يجب فهم دور المستندات والتحقيقات وإجراءات الإبلاغ عند وقوع الواقعة التي قد تنشأ عنها مطالبة تعويضية.
كيف تحدد شركات التأمين قيمة القسط؟
يعتمد التسعير عادةً على تقدير احتمالات وقوع الخطر وحجم الخسارة المحتملة ومصاريف الإدارة والتشغيل وعوامل أخرى مرتبطة بطبيعة الشيء المؤمن عليه. وتساعد البيانات التاريخية والخبرة الفنية على بناء هذا التقدير، لكن الأحداث غير المتوقعة والكوارث قد تؤثر على النتائج. لذلك قد تختلف أقساط وثيقتين تتشابهان في القيمة الاسمية للأصل بسبب تباين الموقع والاستخدام وتاريخ الحوادث وشروط الحماية. ومن حق العميل أن يطلب توضيحًا للتغطية والرسوم دون افتراض أن السعر الأعلى يعني تلقائيًا حماية أفضل في جميع الحالات.
ما الخطوات الضرورية عند وقوع حادث؟
يبدأ التعامل الصحيح بإعطاء الأولوية للسلامة وتقليل الأضرار وفق ما تسمح به الظروف، ثم إخطار شركة التأمين بالطريقة والمواعيد المحددة في العقد. وينبغي جمع المستندات والصور والتقارير الرسمية ذات الصلة وعدم التخلص من الأدلة اللازمة للفحص قبل معرفة الإجراءات المطلوبة. وقد يحتاج الأمر إلى معاينة أو تقدير خسائر من جهات مختصة. ويجب تجنب تقديم معلومات غير دقيقة أو المبالغة في قيمة الضرر، لأن ذلك قد يؤدي إلى نزاعات ومشكلات قانونية. وتساعد المتابعة برقم مطالبة وتوثيق المراسلات على معرفة مرحلة النظر في التعويض.
الفرق بين التأمين والادخار
التأمين على الممتلكات يهدف أساسًا إلى نقل أثر خطر مالي محدد وفق العقد مقابل قسط، بينما يستهدف الادخار تجميع أموال لاستخدامها مستقبلًا. وقد توجد منتجات تجمع عناصر تأمينية ومالية وفق تراخيص وشروط خاصة، لكنها تختلف عن وثيقة ممتلكات عادية. لذلك ينبغي للمستهلك أن يسأل عن الهدف قبل الشراء: هل يريد حماية سيارة أو منزل أو نشاط تجاري، أم يبحث عن وعاء ادخار واستثمار؟ يجنبه هذا الفصل اختيار منتج غير مناسب أو توقع عوائد من تغطية لم تُصمم أصلًا لهذا الغرض.
الرقابة المالية وقدرة الشركة على الوفاء
تشرف الجهات الرقابية على شركات التأمين وفق اختصاصاتها، ويشمل ذلك قواعد الحوكمة والملاءة وإدارة الأخطار والحقوق التعاقدية. وتحتاج الشركة إلى الاحتفاظ بموارد ومخصصات واستثمارات ملائمة كي تتمكن من مواجهة المطالبات المحتملة. ولا تضمن الضوابط عدم حدوث أي خلاف في تفسير وثيقة، لكنها توفر إطارًا لتنظيم السوق ومتابعة الالتزام. ويستحسن أن يتحقق العميل من اسم الشركة ونوع الترخيص وقنوات الشكوى الرسمية، وأن يحصل على نسخة من الوثيقة وجداولها والملاحق قبل دفع القيمة النهائية أو تفعيل التغطية.
التحول الرقمي في خدمات مصر للتأمين
تتيح القنوات الإلكترونية لبعض العملاء متابعة خدمات أو دفع مستحقات أو الوصول إلى معلومات بسهولة أكبر، وتذكر الشركة ضمن موقعها خدمات مرتبطة بالسداد الإلكتروني. لكن رقمنة الواجهة لا تكفي وحدها لتطوير تجربة التأمين؛ إذ يحتاج المؤمن له إلى توضيح سريع لشروط التغطية وأرقام المطالبات وطرق تقديم المستندات ومواعيد الرد. كما تتطلب المنصات حماية للبيانات المالية والشخصية وتوثيق العمليات. وتزداد الثقة حين يستطيع العميل الجمع بين الخدمة الرقمية والمساعدة البشرية المتخصصة في الحالات التي تكون فيها المطالبة معقدة أو الخسارة كبيرة.
كيف يختار العميل الوثيقة المناسبة؟
الأفضل البدء بحصر الممتلكات أو المسؤوليات المراد حمايتها، ثم تقدير قيمة الخسارة التي قد تتجاوز القدرة المالية على التحمل. بعد ذلك تُقارن عدة عروض على أساس المخاطر المغطاة وحدود المسؤولية والاستثناءات ومبلغ التحمل وخدمة المطالبات، وليس على السعر وحده. ويجب تحديث بيانات الأصول عندما تتغير قيمتها أو استخداماتها، لأن نقص المعلومات قد يؤثر في صلاحية بعض الشروط أو مقدار التعويض. ومن المفيد كذلك الاستفسار عن طريقة التجديد والإلغاء وأي فترة انتظار أو متطلبات للسلامة إذا كانت جزءًا من المنتج.
الخلاصة
ترتبط مصر للتأمين بتاريخ طويل في تطوير التأمين الوطني، وتعمل في مجالات تشمل الممتلكات والسيارات والتغطيات الهندسية والمسؤوليات وفق الوثائق المتاحة. وتكمن أهمية الشركة اقتصاديًا في دور التأمين في توزيع أثر المخاطر على الأسر والمشروعات، لكن الحماية الفعلية يحددها العقد لا الاسم التجاري. وكلما قرأ العميل التغطية والاستثناءات ووسائل المطالبة بصورة واعية، أصبح أكثر قدرة على اختيار منتج يحمي مصالحه. وتبقى المقارنة الدقيقة والمتابعة مع الجهات الرسمية أساسًا للاستفادة من التأمين دون توقعات غير واقعية.