تحول اسم فوري من خدمة لدفع الفواتير إلى واحد من أبرز الأسماء التي ترتبط بالمدفوعات الرقمية في الحياة اليومية للمصريين. فقد أصبح المستهلك يواجه عشرات المواقف التي يفضل فيها تسديد قيمة خدمة أو عملية شراء دون زيارة مقر الجهة المستحقة أو الوقوف في طوابير طويلة. وبين المتجر الصغير والشركة الكبيرة والمؤسسة المالية، توفر شبكات المدفوعات حلقة وصل فنية وتنظيمية لتبادل البيانات وتنفيذ المعاملات. لذلك تكشف دراسة شركة فوري عن جانب مهم من تحول السوق المصرية من الاعتماد الواسع على النقد إلى استخدام وسائل دفع أكثر تنوعًا.
تأسست فوري عام 2008، وترتبط بدايتها بفكرة طرحها رائد التكنولوجيا أشرف صبري لتبسيط سداد الفواتير. وتوضح الشركة في عرضها التاريخي أنها أدخلت خمسة آلاف ماكينة نقاط بيع بحلول 2010 قبل التوسع في خدمات مرتبطة بالقنوات المصرفية. هذه الوقائع تشرح كيف بُني النشاط على شبكة قبول معاملات واسعة قبل تطور الخدمات الرقمية الأحدث. غير أن انتشار اسم الشركة لا يعني أن كل تطبيق أو ماكينة في السوق يتبعها، ولا يعفي المستخدم من مراجعة الجهة التي تنفذ المعاملة والرسوم المعروضة عليها.
كيف بدأت فكرة شركة فوري؟
نشأت الفكرة من مشكلة عملية تتمثل في الوقت والتكلفة اللازمين لسداد الالتزامات الدورية. فالمستهلك قد يحتاج إلى دفع فواتير مرافق أو رسوم لخدمات مختلفة، بينما تواجه الجهات المحصلة عبئًا في استقبال المدفوعات ومطابقة الحسابات. الحل لم يكن مجرد ماكينة في متجر، بل نظامًا يصل نقاط التحصيل بالبنية التقنية لتبادل بيانات الطلب والتحصيل والتسوية. ومع نجاح شبكة القبول توسع مفهوم الخدمة من دفع فاتورة واحدة إلى حزمة معاملات متعددة، وهو مسار يعكس كيف يمكن لخدمة بسيطة أن تصبح نشاطًا تقنيًا واسعًا.
شبكة نقاط البيع وقيمتها الاقتصادية
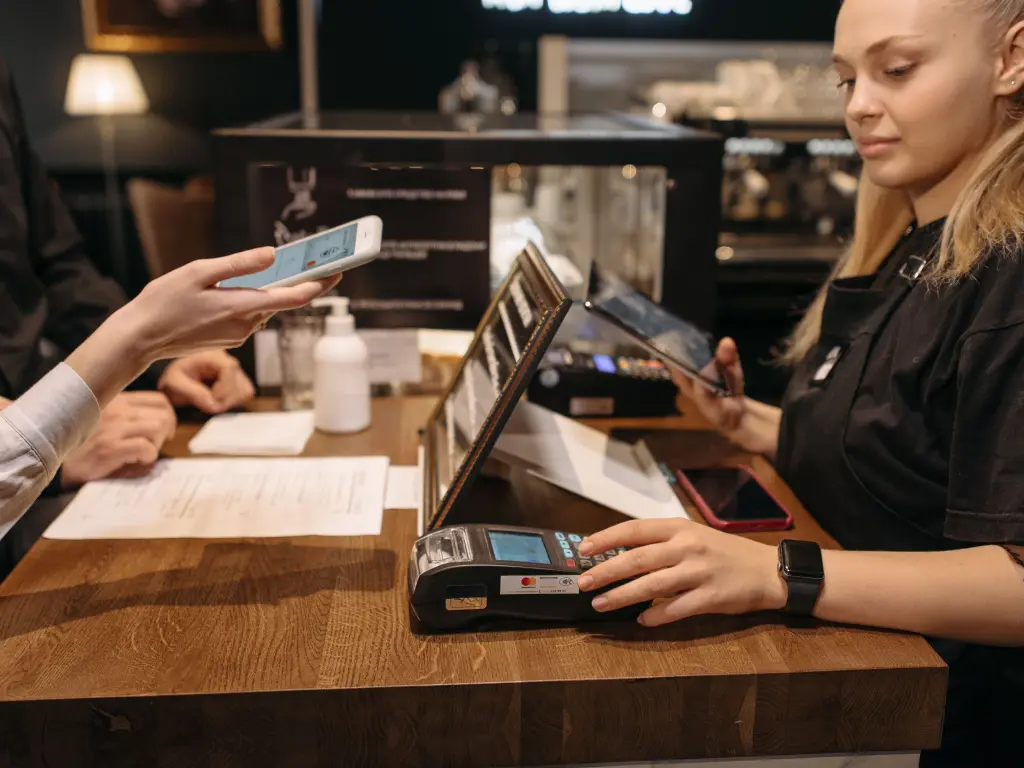
تعطي نقاط البيع للمستهلك خيارًا قريبًا من سكنه، كما توفر للتاجر نشاطًا إضافيًا قد يزيد حركة العملاء على متجره. لكن إدارة شبكة كبيرة تحتاج إلى دعم فني مستمر وأنظمة توثيق وسجلات دقيقة ومتابعة للأخطاء والشكاوى. وتظهر أهميتها أيضًا في المناطق التي لا يلائم جميع سكانها استخدام التطبيقات أو الحسابات المصرفية المتقدمة. بذلك فإن انتشار المدفوعات لا يعتمد على الهاتف الذكي وحده، بل على الجمع بين شبكة فعلية وخدمات رقمية وقنوات بنكية تحقق وصولًا أوسع إلى مستخدمين مختلفين.
خدمات فوري للأفراد
تضم تجربة المستخدم خدمات مرتبطة بالسداد والتحصيل وإدارة بعض العمليات المالية وفق المنتجات المتاحة وقت الاستخدام. يحتاج المستهلك إلى تحديد نوع العملية قبل تنفيذها: هل يسدد فاتورة، أم يجري شحنًا، أم يدفع ثمن مشتريات، أم يستخدم خدمة أخرى ذات شروط خاصة؟ تختلف الرسوم والحدود الزمنية وإمكانات إلغاء العملية من حالة لأخرى. وينبغي الاحتفاظ بإثبات السداد ومراجعة الرقم المرجعي والمبلغ والجهة المستفيدة. فالفائدة الحقيقية من الرقمنة تظهر عندما تصبح العملية قابلة للتتبع ومفهومة للعميل، لا عندما تختفي تفاصيلها خلف واجهة سهلة.
ما الذي تقدمه فوري للتجار والشركات؟
تحتاج الشركات إلى استقبال مدفوعات عملائها ومطابقة العمليات مع المبيعات والمخزون والحسابات. وتدخل حلول المدفوعات في هذا السياق بوصفها جزءًا من البنية التشغيلية للنشاط التجاري. فالمتجر الإلكتروني يهتم بصفحة الدفع ونسب إتمام العمليات، أما سلسلة المتاجر فتحتاج إلى متابعة فروع متعددة وحركة المقبوضات. ويبحث النشاط الصغير عادةً عن سهولة التفعيل ووضوح الرسوم. لذلك لا يمكن تقييم خدمة تحصيل واحدة بمعيار موحد لكل الشركات؛ إذ يختلف العائد التشغيلي المطلوب بحسب حجم العمليات وطبيعة العملاء.
العلاقة بين فوري والبنوك
ترتبط شركات خدمات المدفوعات بالقطاع المصرفي في جوانب مختلفة، من بينها قنوات الدفع وتسوية المعاملات والتكامل التقني والامتثال. وتختلف الأدوار القانونية والتشغيلية بحسب نوع الخدمة والعقد والجهة المقدمة لها. ولا يعني تنفيذ عملية من خلال شبكة تقنية أنها حساب مصرفي أو منتج ائتماني تلقائيًا. وتحتاج الشركات التي تطور هذه الحلول إلى معايير عالية لأمن المعلومات ودقة البيانات والتوافق مع التعليمات الرقابية. وبالنسبة للمستخدم، يصبح التحقق من شروط المنتج وتحديد الجهة الملزمة بخدمته خطوة أساسية قبل التسجيل أو تحويل الأموال.
لماذا توسعت المدفوعات الرقمية في مصر؟
ساهم الانتشار الواسع للهواتف والشبكات الرقمية في تغيير عادات المستهلكين، كما شجعت احتياجات التجارة الإلكترونية وتطوير الخدمات العامة على إتاحة وسائل سداد متنوعة. لكن التحول لا يعتمد على التقنية وحدها؛ فالعميل يحتاج إلى الثقة في أن الأموال وصلت، والتاجر يحتاج إلى توقع واضح لمواعيد التسوية، والمؤسسة تحتاج إلى بيانات يمكن مطابقتها. لذلك فإن بناء شبكة مدفوعات ناجحة يتطلب معالجة جوانب تشغيلية وقانونية وتوعوية بجانب التطبيقات والواجهات الحديثة، وهو ما يفسر أهمية شركات البنية التحتية مثل فوري.
الإيرادات والتوسع.. كيف نقرأ نموذج الأعمال؟
يمكن أن تنشأ إيرادات شركات المدفوعات من رسوم المعاملات والخدمات التقنية وحلول المؤسسات وغيرها من الأنشطة المسموح بها. لكن زيادة عدد العمليات لا تعني تلقائيًا ارتفاع الربح بنفس المعدل؛ إذ تقابلها تكاليف تشغيل الشبكة وتطوير المنصات والتسويق والتزام متطلبات الأمن والامتثال. ويحتاج المستثمر الذي يتابع شركة تعمل في هذا المجال إلى الاطلاع على الإفصاحات المالية الأحدث، وفصل النمو الناتج عن ارتفاع حجم المعاملات عن التغير في متوسط العائد منها. هذا التفريق يمنع الخلط بين شهرة العلامة التجارية والنتيجة المالية الفعلية.
المنافسة ودور الابتكار
تعمل شركات التكنولوجيا المالية في بيئة تتغير سريعًا بسبب ظهور حلول جديدة من البنوك والمحافظ والمنصات وشركات التجارة. ويجعل هذا التغير تجربة العميل وسهولة الربط التقني وسرعة الدعم عوامل تنافسية أساسية. كما تتطلب الابتكارات اختبارًا مستمرًا للجوانب الأمنية، لأن توسع نطاق الخدمة يزيد عدد نقاط التعرض للأخطاء والاحتيال. ومن مصلحة الشركة أن تطور منتجات تخدم حاجة واضحة بدل إضافة خصائص يصعب على المستهلك فهم تكلفتها. وتعكس المنافسة الصحية انتقال التركيز من مجرد نشر وسيلة الدفع إلى تحسين موثوقيتها.
الأمان والاحتيال ومسؤولية المستخدم
أكثر المشكلات شيوعًا في الخدمات الرقمية قد ترتبط بروابط مزيفة أو انتحال هوية الدعم أو مشاركة رموز التحقق، وليس بالضرورة بعطل داخل شبكة الدفع نفسها. لذلك ينبغي مراجعة الموقع أو التطبيق الرسمي، وعدم مشاركة كلمات المرور والرموز السرية، والتأكد من قيمة العملية قبل التأكيد. ومن المهم أيضًا فهم آلية الاعتراض ومواعيد مراجعة العمليات الخاطئة. وتكتمل جودة الخدمة عندما يستطيع المستخدم الوصول إلى قناة دعم واضحة، والحصول على رقم شكوى، ومعرفة الجهة المسؤولة عن الرد والمدة المتوقعة للمعالجة.
ما الذي ينتظر فوري مستقبلًا؟
يتوقف مستقبل شركات المدفوعات على قدرتها على موازنة التوسع مع كفاءة التشغيل وثقة المستخدم. وقد تظهر فرص في خدمات الشركات الصغيرة وربط التجارة الإلكترونية وإدارة المدفوعات المتكررة، لكن تحقيقها يعتمد على المنافسة والتكنولوجيا والتنظيم. وفي السوق المصرية يظل اتساع الاستخدام الرسمي للخدمات الرقمية عاملًا مساعدًا، مع اختلاف قدرات العملاء واحتياجاتهم بين المدن والمحافظات. والقراءة الصحفية الدقيقة لمستقبل فوري تبدأ بمتابعة منتجاتها المعلنة ونتائجها وإفصاحاتها، لا بافتراض أن النمو سيظل مضمونًا.
الخلاصة
تمثل فوري حالة مصرية بارزة في الانتقال من تحصيل الفواتير إلى بناء منظومة لمدفوعات الأفراد والتجار والشركات. وتقوم قيمة هذه التجربة على انتشار قنوات الخدمة واستمرارية الشبكة وقدرتها على معالجة معاملات قابلة للتتبع. لكن أي تقييم مالي أو قرار باستخدام منتج بعينه ينبغي أن يعتمد على بيانات الخدمة وشروطها الحالية. فالتكنولوجيا المالية الناجحة لا تقاس بعدد التطبيقات أو الماكينات فقط، بل بما تختصره من وقت وتكلفة وبمستوى الحماية والوضوح الذي تقدمه للمستخدمين.